Domain online-videorecorder.de kaufen?
Wir ziehen mit dem Projekt
online-videorecorder.de um.
Sind Sie am Kauf der Domain
online-videorecorder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-videorecorder.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Theorie der Aufzeichnung und Wiedergabe, Gebundene Ausgabe von Klaus Fritzsch,Reinhard Straubeil,Zoltan Vajda, De Gruyter, 978-3-11-254131-9Theorie Der Aufzeichnung Und Wiedergabe, Gebundene Ausgabe Von Klaus Fritzsch,reinhard Straubeil,zoltan Vajda, De Gruyter, 978-3-11-254131-9, Seitenanzahl: 156119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Live-Streaming: Technologien, Systeme und Lösungen zur Übertragung von Lehrveranstaltungen, Taschenbuch von Anton Tremetzberger, BoD – Books onLive-streaming: Technologien, Systeme Und Lösungen Zur Übertragung Von Lehrveranstaltungen, Taschenbuch Von Anton Tremetzberger, Bod – Books On Demand, 978-3-7322-8386-6, Seitenanzahl: 12034,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EFB IDATA-HDMI-CAPCA01 Aufnahme- und Streaming-Gerät von HDMI auf HDD / PC IDATAHDMICAPCA01IDATA HDMI-CAPCA01 ist eine eigenständige 1080p-Videoaufnahmebox zum Aufnehmen von HD-Videos oder Gameplay von jeder HDMI-Videoquelle, einschließlich Xbox/PlayStation/Nintendo-Spielkonsolen, Familien-Video-Discs/B-Familie-Video-Discs-Playern, ST-Boxen, DSLR Kameras, chirurgische Kameras usw. auf Ihren USB-Stick und Ihre mobile Festplatte mit nur einem Tastendruck. Unter Beibehaltung aller Funktionen der HD-Aufnahme können Netzwerkvideos mit einem speziell entwickelten TO-PC-Anschluss an der Videoaufnahmebox sowie der mitgelieferten Software UXPlayer ohne Kapazitätsbegrenzung direkt auf dem PC aufgezeichnet werden. Die geplante Aufnahmefunktion in UXPlayer ermöglicht die automatische Aufnahme von Videos, wenn Sie nicht zu Hause oder bei der Arbeit sind. Es ermöglicht die Erfassung von Videos von einer HDMI-Quelle mit einer Auflösung von 1080p bei 60 Hz über die ?One Click?-Funktion direkt auf HHD/PenDrive USB oder über eine USB-zu-PC-Verbindung, um Live-Streaming durchzuführen oder in eine Videobearbeitungssoftware zu importieren. Merkmale Keine Notwendigkeit für PC. Nehmen Sie jedes HD-Video oder Gameplay auf Ihrem USB-Flash-Laufwerk oder Ihrer mobilen Festplatte auf. Optional können Sie ein Video kontinuierlich als einzelne Datei aufnehmen und speichern, nicht in mehrere 2-GB-Dateien getrennt (NTFS erforderlich), sodass Sie sie nicht mehr mit einer Videobearbeitungssoftware zusammenführen müssen! Einfach zu bedienen, drücken Sie eine Taste, um aufzunehmen. Unterstützt jedes HDMI-Videogerät, einschließlich HD Media Player, ST-Box, OP-Kamera, FPV-Drohne, DSLR-Kamera, PS4, PS3, Xbox 360, Xbox One, Nintendo Switch, Nintendo NES, Wii U usw. ZUM PC-Anschluss: Nehmen Sie mit der mitgelieferten Software UXPlayer Videos oder Spiele von einer beliebigen HDMI-Videoquelle auf Ihren PC auf und pausieren Sie jederzeit während der Aufnahme mit nur einem Klick. Aufnahme planen ? Stellen Sie Ihr Lieblings-Live-Familienvideo automatisch ein und nehmen Sie es automatisch auf, wenn Sie nicht zu Hause oder bei der Arbeit sind. VBS ? Scannen Sie den QR-Code und synchronisieren Sie die aufgezeichneten Videos auf dem PC mit Ihrem Mobiltelefon oder Tablet zur Wiedergabe über LAN. Live-Netzwerkvideo ? funktioniert mit Software von Drittanbietern wie OBS, XSplit, um HD-Videos und Gameplay zu übertragen. Teilen Sie mit Ihren Freunden und Abonnenten. Nehmen Sie gemeinsam Live-Kommentare oder Voice-Over mit Gameplay-Videos auf. Inklusive kostenloser Videoaufnahmesoftware. Schneiden, kombinieren, konvertieren und brennen Sie Ihre aufgenommenen Videos. Kostenloses lebenslanges Firmware- und Software-Upgrade. Technische Spezifikationen Aufnahmeformat: MP4 (H.264) Videoformat (Eingang) NTSC, PAL PAL-60 Dateiaufzeichnungsformat unterstützt FAT, FAT32, NTFS Eingangssignale HDMI, Mikrofon Ausgangssignale HDMI (Pass-Through): USB-Host, Micro-USB Maximale Bitrate: 10 Mbit/s Stromversorgung DC 5V, 2A Hinweis: Diese Aufnahmebox nimmt mehrere 2-GB-Dateien auf, wenn der USB-Stick im FAT32-Format ist. Im NTFS-Format zeichnet die Aufnahmebox nur 1 Datei mit größerer Größe auf. Maximale Speicherkapazität 2 TB Maße Breite: 8,63 cm Tiefe: 8,63 cm Höhe: 2 cm Unterstützte Auflösung Eingabe/Ausgabe: 1920 x 1080 (50p), 1920 x 1080 (60p), 1920 x 1080 (24p), 1920 x 1080 (25p), 1920 x 1080 (30p), 1920 x 1080 (50i), 1920 x 1080 (60i), 1280 x 1024 (60p), 728 x 1024 (60p), 720 x 1024 (60p), 180 (60p), 1280x800 (60p), 720 x 480 (60i), 720 x 480 (50i), 640 x 480 (60p), 720 x 480 (60p), 720 x 576 (50p) Aufnahme: 1920x1080 (30p), 1280x720 (30p), 1280x720 (60p), 640x480 (60p), 720x480 (60p), 720x576 (50p) Packungsinhalt 1 x HDMI Grabber für HD-Erfassung 1 x HDMI-Kabel 1 x Netzteil 1 x Micro-USB-zu-USB-Kabel 1 x Software-CD 1 x Schnellstartanleitung192,72 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
DEBO REC2ISD1820 - Entwicklerboards - Aufnahme-/Wiedergabe-Modul, ISD1820Mit Hilfe dieses Soundmoduls kann ein Entwicklerboard, z.B. über Raspberry Pi, Arduino oder andere Mikrokontroller und SBCs, in ein Aufnahme- und Abspielgerät verwandelt werden. Das Modul kann aber auch Stand-Alone verwendet werden. Eigenschaften • Betriebsspannung: 2,4 ... 5,5 V • Schnittstellen: REC, Playback (1x), Playback (Repeat) • Soundrecorder und Abspielgerät • ISD1820 Chipsatz • Aufnahmezeit ca. 8 - 20 Sekunden • mit 0,5 W / 8 Ohm Lautsprecher und Mikrofon • Steuerung über verbautes Tastenfeld • Maße PCB (LxBxH): 43 x 39 x 11 mm Lieferumfang • Sound-Modul ISD1820 • kleiner Lautsprecher • Verbindungskabel2,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
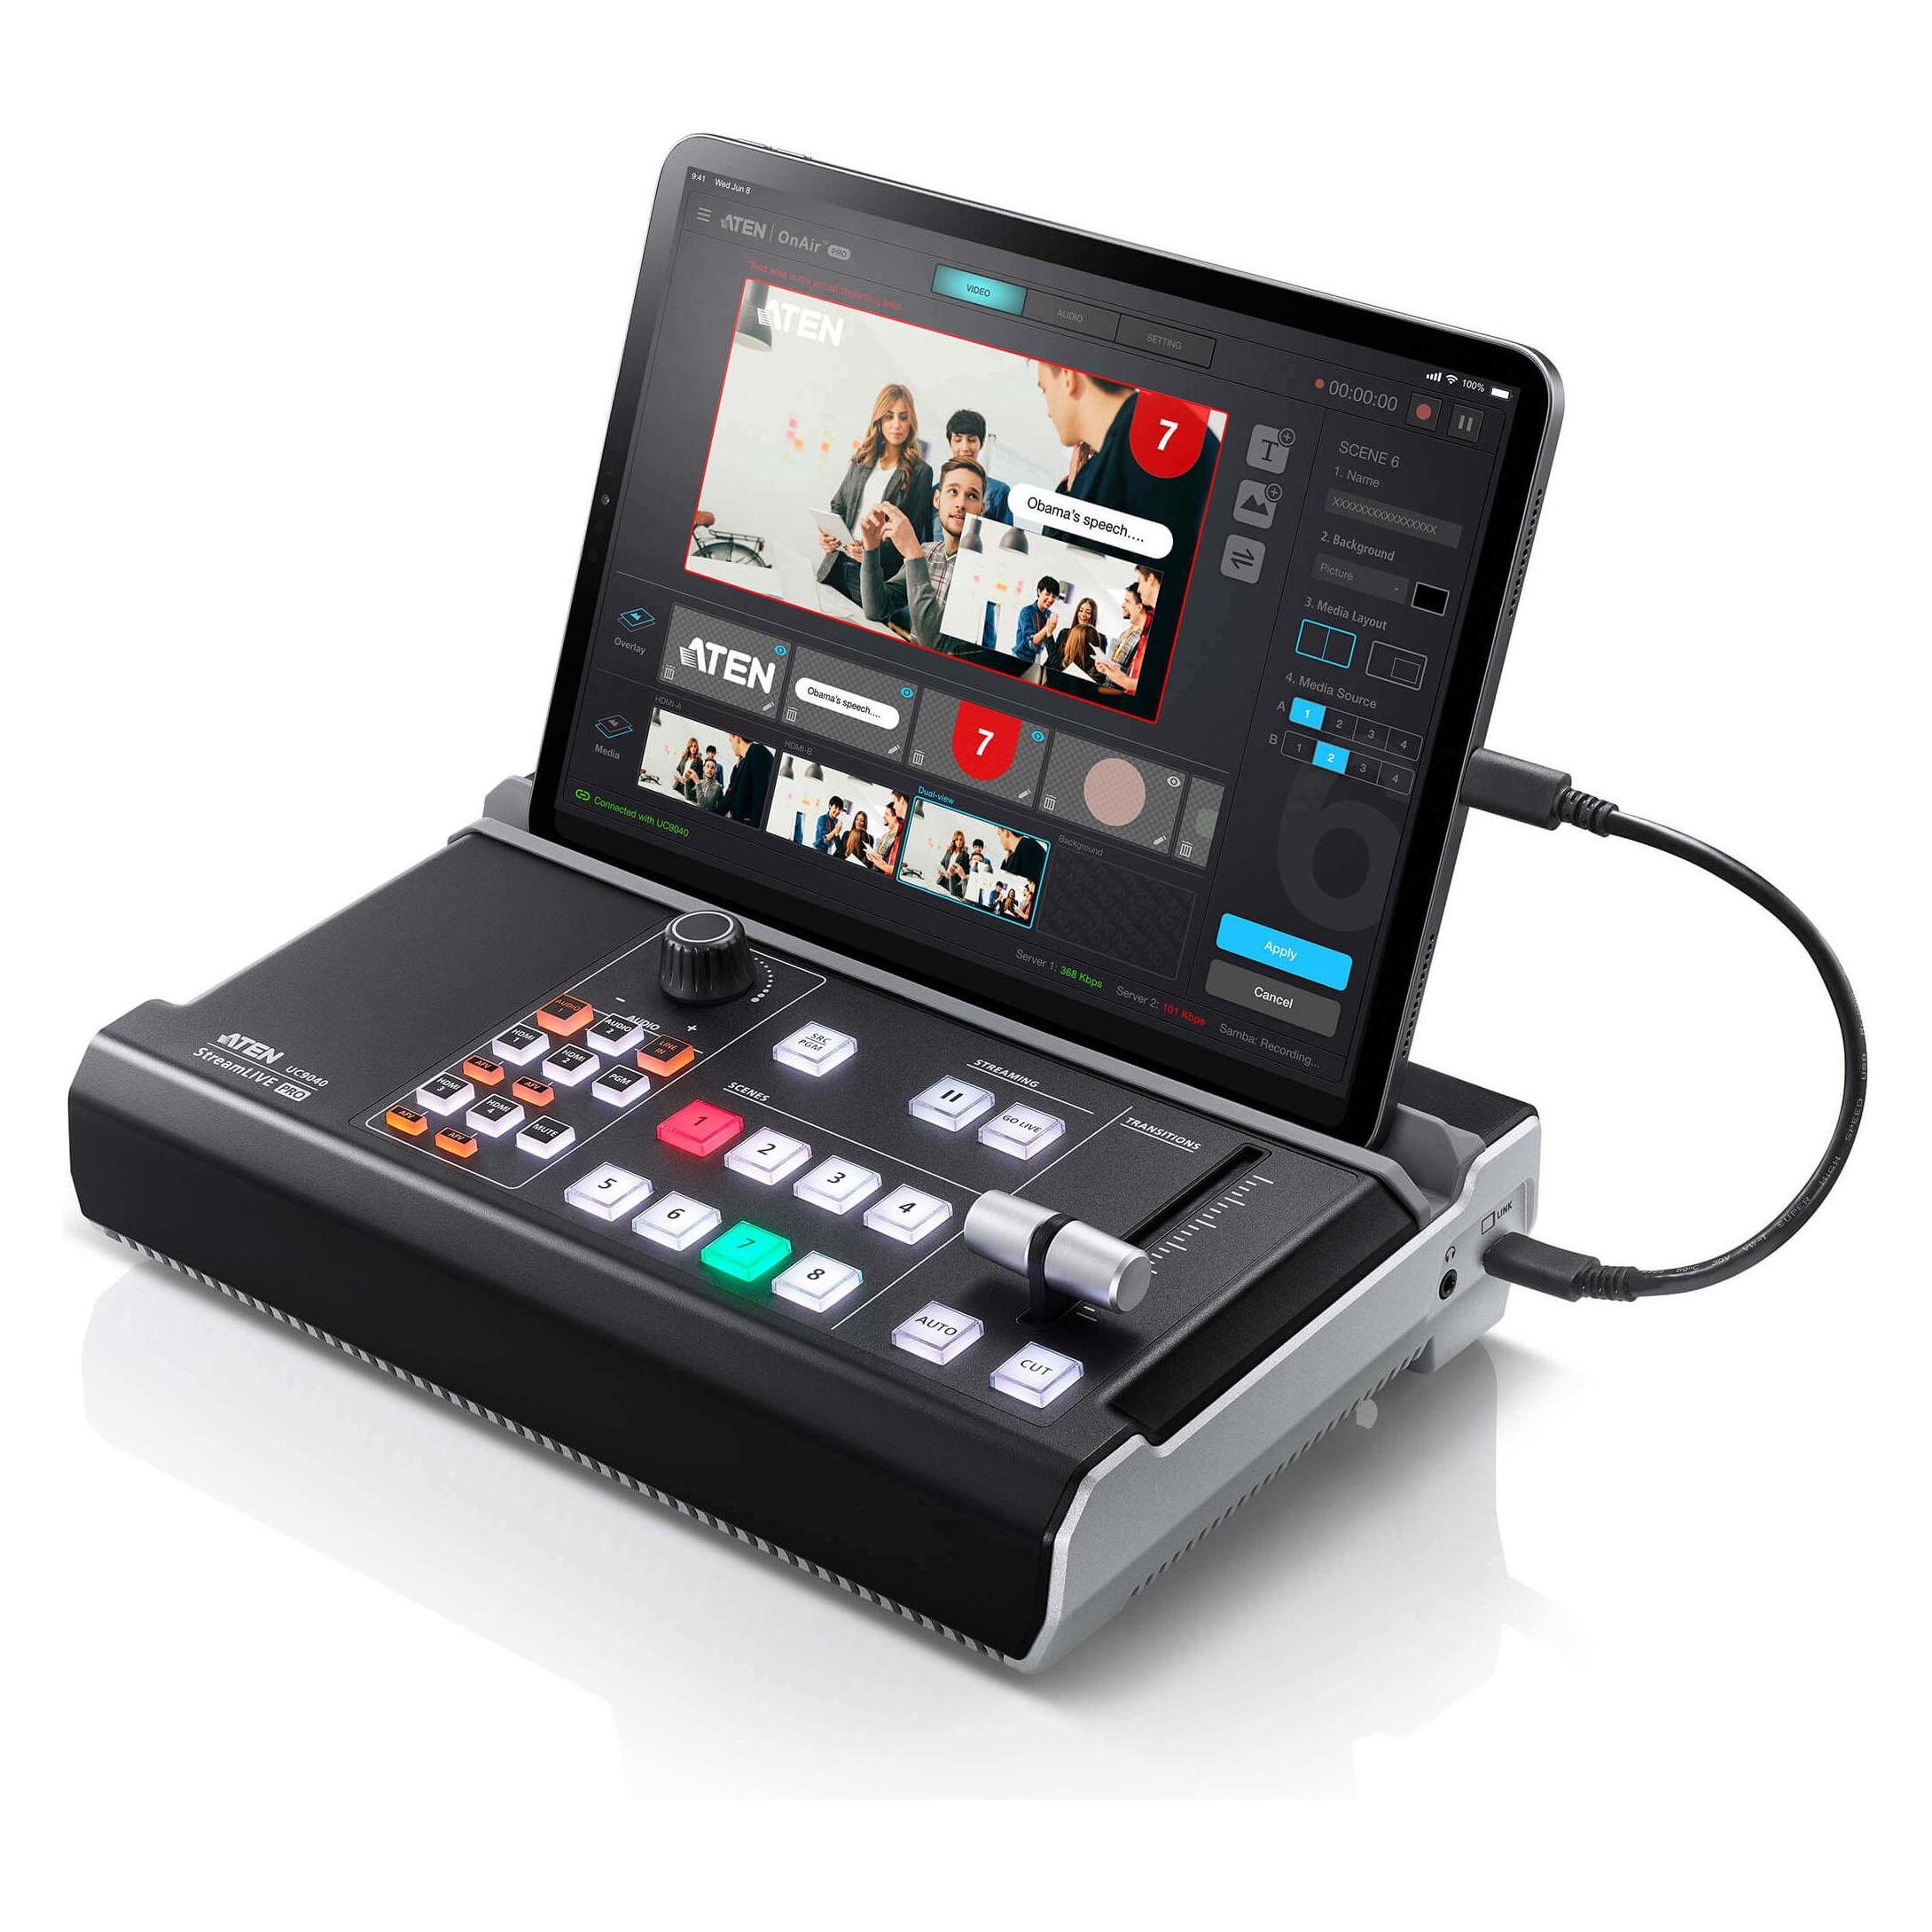
SeeMo Pro Überwachungs- / Aufnahme- / Streaming-Adapter für iOSÜberwachungs-/Aufnahme-/Streaming-Adapter für iOs-Geräte, Video-Eingangsanschluss: SDI IN/HDMI IN, inkl. USB-C-auf-Lightning-Kabel und USB-C-auf-USB-C-Kabel, schwarz, Gewicht: 224g329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theorie der Aufzeichnung und Wiedergabe, Gebundene Ausgabe von Klaus Fritzsch,Reinhard Straubeil,Zoltan Vajda, De Gruyter, 978-3-11-254131-9Theorie Der Aufzeichnung Und Wiedergabe, Gebundene Ausgabe Von Klaus Fritzsch,reinhard Straubeil,zoltan Vajda, De Gruyter, 978-3-11-254131-9, Seitenanzahl: 156119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Live-Streaming: Technologien, Systeme und Lösungen zur Übertragung von Lehrveranstaltungen, Taschenbuch von Anton Tremetzberger, BoD – Books onLive-streaming: Technologien, Systeme Und Lösungen Zur Übertragung Von Lehrveranstaltungen, Taschenbuch Von Anton Tremetzberger, Bod – Books On Demand, 978-3-7322-8386-6, Seitenanzahl: 12034,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EFB IDATA-HDMI-CAPCA01 Aufnahme- und Streaming-Gerät von HDMI auf HDD / PC IDATAHDMICAPCA01IDATA HDMI-CAPCA01 ist eine eigenständige 1080p-Videoaufnahmebox zum Aufnehmen von HD-Videos oder Gameplay von jeder HDMI-Videoquelle, einschließlich Xbox/PlayStation/Nintendo-Spielkonsolen, Familien-Video-Discs/B-Familie-Video-Discs-Playern, ST-Boxen, DSLR Kameras, chirurgische Kameras usw. auf Ihren USB-Stick und Ihre mobile Festplatte mit nur einem Tastendruck. Unter Beibehaltung aller Funktionen der HD-Aufnahme können Netzwerkvideos mit einem speziell entwickelten TO-PC-Anschluss an der Videoaufnahmebox sowie der mitgelieferten Software UXPlayer ohne Kapazitätsbegrenzung direkt auf dem PC aufgezeichnet werden. Die geplante Aufnahmefunktion in UXPlayer ermöglicht die automatische Aufnahme von Videos, wenn Sie nicht zu Hause oder bei der Arbeit sind. Es ermöglicht die Erfassung von Videos von einer HDMI-Quelle mit einer Auflösung von 1080p bei 60 Hz über die ?One Click?-Funktion direkt auf HHD/PenDrive USB oder über eine USB-zu-PC-Verbindung, um Live-Streaming durchzuführen oder in eine Videobearbeitungssoftware zu importieren. Merkmale Keine Notwendigkeit für PC. Nehmen Sie jedes HD-Video oder Gameplay auf Ihrem USB-Flash-Laufwerk oder Ihrer mobilen Festplatte auf. Optional können Sie ein Video kontinuierlich als einzelne Datei aufnehmen und speichern, nicht in mehrere 2-GB-Dateien getrennt (NTFS erforderlich), sodass Sie sie nicht mehr mit einer Videobearbeitungssoftware zusammenführen müssen! Einfach zu bedienen, drücken Sie eine Taste, um aufzunehmen. Unterstützt jedes HDMI-Videogerät, einschließlich HD Media Player, ST-Box, OP-Kamera, FPV-Drohne, DSLR-Kamera, PS4, PS3, Xbox 360, Xbox One, Nintendo Switch, Nintendo NES, Wii U usw. ZUM PC-Anschluss: Nehmen Sie mit der mitgelieferten Software UXPlayer Videos oder Spiele von einer beliebigen HDMI-Videoquelle auf Ihren PC auf und pausieren Sie jederzeit während der Aufnahme mit nur einem Klick. Aufnahme planen ? Stellen Sie Ihr Lieblings-Live-Familienvideo automatisch ein und nehmen Sie es automatisch auf, wenn Sie nicht zu Hause oder bei der Arbeit sind. VBS ? Scannen Sie den QR-Code und synchronisieren Sie die aufgezeichneten Videos auf dem PC mit Ihrem Mobiltelefon oder Tablet zur Wiedergabe über LAN. Live-Netzwerkvideo ? funktioniert mit Software von Drittanbietern wie OBS, XSplit, um HD-Videos und Gameplay zu übertragen. Teilen Sie mit Ihren Freunden und Abonnenten. Nehmen Sie gemeinsam Live-Kommentare oder Voice-Over mit Gameplay-Videos auf. Inklusive kostenloser Videoaufnahmesoftware. Schneiden, kombinieren, konvertieren und brennen Sie Ihre aufgenommenen Videos. Kostenloses lebenslanges Firmware- und Software-Upgrade. Technische Spezifikationen Aufnahmeformat: MP4 (H.264) Videoformat (Eingang) NTSC, PAL PAL-60 Dateiaufzeichnungsformat unterstützt FAT, FAT32, NTFS Eingangssignale HDMI, Mikrofon Ausgangssignale HDMI (Pass-Through): USB-Host, Micro-USB Maximale Bitrate: 10 Mbit/s Stromversorgung DC 5V, 2A Hinweis: Diese Aufnahmebox nimmt mehrere 2-GB-Dateien auf, wenn der USB-Stick im FAT32-Format ist. Im NTFS-Format zeichnet die Aufnahmebox nur 1 Datei mit größerer Größe auf. Maximale Speicherkapazität 2 TB Maße Breite: 8,63 cm Tiefe: 8,63 cm Höhe: 2 cm Unterstützte Auflösung Eingabe/Ausgabe: 1920 x 1080 (50p), 1920 x 1080 (60p), 1920 x 1080 (24p), 1920 x 1080 (25p), 1920 x 1080 (30p), 1920 x 1080 (50i), 1920 x 1080 (60i), 1280 x 1024 (60p), 728 x 1024 (60p), 720 x 1024 (60p), 180 (60p), 1280x800 (60p), 720 x 480 (60i), 720 x 480 (50i), 640 x 480 (60p), 720 x 480 (60p), 720 x 576 (50p) Aufnahme: 1920x1080 (30p), 1280x720 (30p), 1280x720 (60p), 640x480 (60p), 720x480 (60p), 720x576 (50p) Packungsinhalt 1 x HDMI Grabber für HD-Erfassung 1 x HDMI-Kabel 1 x Netzteil 1 x Micro-USB-zu-USB-Kabel 1 x Software-CD 1 x Schnellstartanleitung192,72 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.